
Toulouse a traversé plusieurs épisodes météorologiques sévères en 2026 : tempêtes en janvier-février, grêle intense en mai, orages début septembre. Pour les propriétaires, chaque aléa climatique peut se traduire par une infiltration d’eau, parfois discrète au départ, parfois brutale. Savoir reconnaître les signes d’une fuite, comprendre ce qu’elle coûte et agir vite fait souvent la différence entre une réparation légère et un chantier lourd.
Pourquoi les toitures toulousaines sont particulièrement exposées
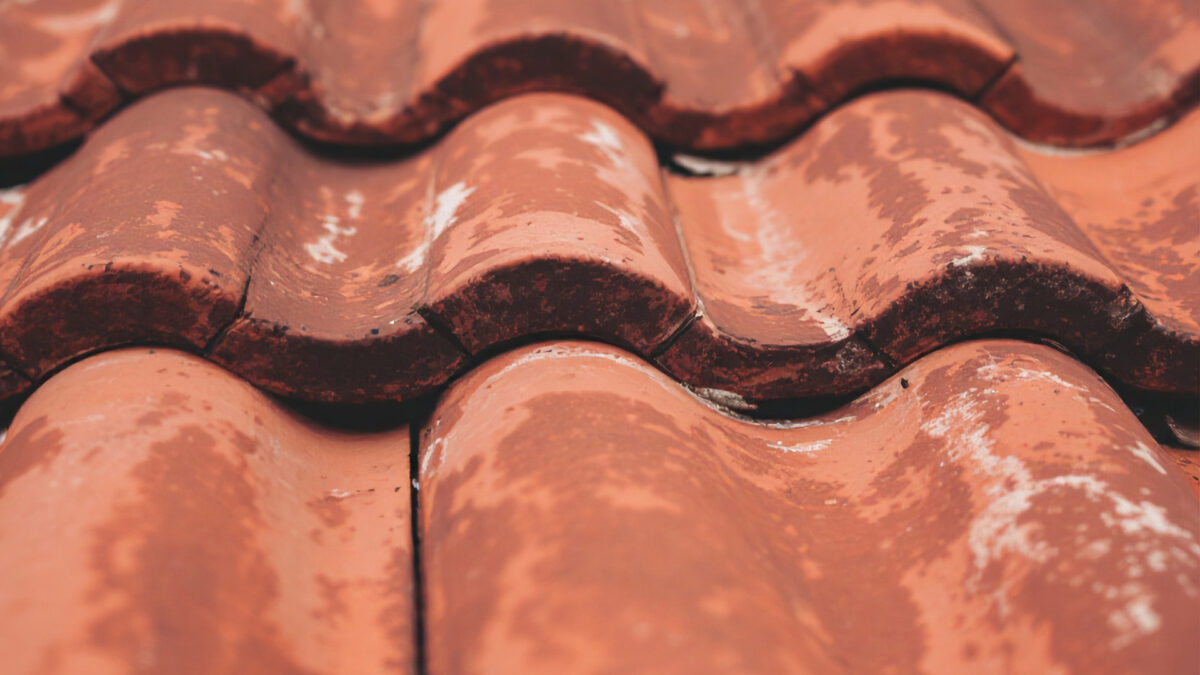
L’agglomération toulousaine figure parmi les zones classées « exposées » aux orages violents par l’observatoire Keraunos, avec des risques de grêle dépassant 5 cm de diamètre. Cette réalité climatique se traduit concrètement sur les couvertures : tuiles déplacées ou fissurées, solins de cheminée décollés, zinguerie abîmée par les écarts thermiques. En 2026, les stations météo locales ont enregistré plusieurs séquences pluie-vent-orage en quelques jours, exactement le type d’enchaînement qui sollicite le plus les points faibles d’une toiture.
Les zones les plus vulnérables restent les mêmes quelle que soit la région : noues (jonctions entre deux pans), faîtage, solins autour des cheminées, joints de fenêtres de toit et chéneaux. Les gouttières obstruées constituent souvent une cause sous-estimée : l’eau refoulée finit par s’infiltrer sous les débords, sans que le lien avec une obstruction soit immédiatement visible depuis l’intérieur.
Pour une réparation fuite de toit à Toulouse, intervenir rapidement reste essentiel : plus l’infiltration dure, plus les dégâts s’étendent aux charpentes, isolants et plafonds.
Ce que coûte une réparation en 2026
Les tarifs varient sensiblement selon la nature et l’accessibilité du problème. D’après plusieurs sources concordantes publiées en 2026, le remplacement d’une tuile unitaire démarre autour de 150 €. Une intervention courante, comme le rebouchage d’un solin ou le remplacement de quelques tuiles manquantes, se situe généralement entre 200 et 450 €. Pour une fuite plus complexe, la fourchette s’étend de 650 à 2 800 € TTC, avec une moyenne autour de 750 € pour une intervention légère à modérée. Les chantiers lourds, impliquant un remplacement partiel de couverture ou une réfection de zinguerie complète, peuvent dépasser 3 000 €.
Plusieurs facteurs font varier la note : l’accessibilité du toit (échafaudage ou nacelle), l’urgence d’intervention (week-end ou nuit entraîne un surcoût), et la complexité du diagnostic. Un déplacement de couvreur est souvent facturé entre 50 et 100 €, parfois en sus du devis principal. Comparer au moins trois devis reste une précaution élémentaire, à fortiori après un épisode climatique où les artisans sont sollicités simultanément sur tout le secteur.
Assurance, copropriété et premiers gestes
L’assurance habitation couvre en général les dommages consécutifs à une fuite (meubles, plafonds, murs) via la garantie dégâts des eaux, mais pas la réparation de la toiture elle-même, sauf si la cause est une tempête ou un événement climatique reconnu. La vétusté et le manque d’entretien sont systématiquement exclus. Point de vigilance signalé par la Macif : des travaux non réalisés après un premier sinistre peuvent priver le propriétaire de toute indemnisation lors d’un épisode ultérieur. La déclaration doit intervenir dans les cinq jours ouvrés suivant le sinistre, photos et devis à l’appui.
En copropriété, la toiture relève du gros œuvre commun : c’est le syndicat des copropriétaires qui est responsable des réparations, pas le locataire. En cas de syndic inactif, un référé permet d’obtenir des mesures conservatoires rapidement, comme l’a rappelé un avocat spécialisé en septembre 2026 après les orages qui ont touché la région.
Dans les premières heures suivant une fuite, quelques réflexes simples limitent les dégâts : protéger sols et mobilier avec des bâches, photographier l’ensemble des zones touchées, contacter un couvreur et prévenir l’assureur. Vérifier que le professionnel retenu dispose bien d’une assurance décennale avant toute signature reste indispensable : tout couvreur intervenant en rénovation engage sa responsabilité sur dix ans au titre de cette garantie, conformément aux DTU en vigueur.


